長きにわたる自転車操業…自己破産で借金がゼロに
5年以上前から借りては返しての繰り返し。残業が減り、収入が下がって返済不能に…
借入枠も上限いっぱいでどこからも借入も出来ず、思い切って自己破産しました。今では返済がないので、その分を預金に回し、マイナスの資産状況から、少しずつプラスの資産を築いています。
借金総額
自己破産により、借金総額が
約500万円 から 0円 へ
毎月の返済額
自己破産により、毎月の返済額が
12万円 から 0円 へ
12万円減額

裁判所に申立てをして、全ての債務を全額免責(免除)してもらう手続きです。メリット・デメリットと相談時のポイントをご説明します。
裁判所に申立てをして、全ての債務を全額免責(免除)してもらう手続きです。
デビットカード・家族カード・PayPay等のコード決済は引き続き使用できます。
処分対象はあくまで「ご本人名義」の財産のみです。ご家族名義の家や車などが処分されることは原則ありません。自動車もローン完済済みで評価額20万円以下であれば残せるケースが多く、「何をどこまで残せるか」は事前相談でシミュレーション可能です。
免責が確定すれば(復権)、これらの資格・職業の制限は解除されます。
保証人がついている借金がある場合でも、事前に対策を立ててから手続きを進めることで、保証人側の負担やリスクを最小限に抑える方法があります。
一般の方が官報を日常的にチェックしているケースはまずないため、周囲に発覚するリスクは極めて低いと言えます。
実際の適用や判断には、所有している財産の状況や借金の理由(免責不許可事由の有無など)が影響します。具体的な状況に応じて、手続きできる可能性があるかご案内いたします。
裁判所で認められない場合は安心の「返金保証」あり※
※ご依頼時の申告内容に齟齬があった場合や、申立て後に借入する等、ご依頼者様に起因して裁判所に認められない場合はこの限りではございません。
5年以上前から借りては返しての繰り返し。残業が減り、収入が下がって返済不能に…
借入枠も上限いっぱいでどこからも借入も出来ず、思い切って自己破産しました。今では返済がないので、その分を預金に回し、マイナスの資産状況から、少しずつプラスの資産を築いています。
自己破産により、借金総額が
約500万円 から 0円 へ
自己破産により、毎月の返済額が
12万円 から 0円 へ
12万円減額
最初はクレジットカードの一括利用から始まり、徐々に利用頻度が増え、返済額が上がってきたので分割払いや、リボ払いを使い始めた。そこから少しずつカード利用可能枠も増え、カードの返済が終わると、手元に現金がなく、カードを利用しないと生活が出来ない状況に。上限いっぱいまでリボ払い枠を使ってしまい、複数枚のカードを使用するように。消費者金融からも、クレジットカードの返済するために借入を繰り返すようになり、ついには上限いっぱいまで借入して返済不能に…自己破産後は地獄のような状況から抜け出し、きちんと支出の計算をしながら生活する事を心がけています。
自己破産により、借金総額が
約370万円 から 0円 へ
自己破産により、毎月の返済額が
20万円 から 0円 へ
20万円減額
※記載の金額・結果は個々の状況により異なります。効果を保証するものではありません。
※個人が特定されないよう配慮した内容で掲載しています。
裁判所で認められない場合は安心の「返金保証」あり※
※ご依頼時の申告内容に齟齬があった場合や、申立て後に借入する等、ご依頼者様に起因して裁判所に認められない場合はこの限りではございません。
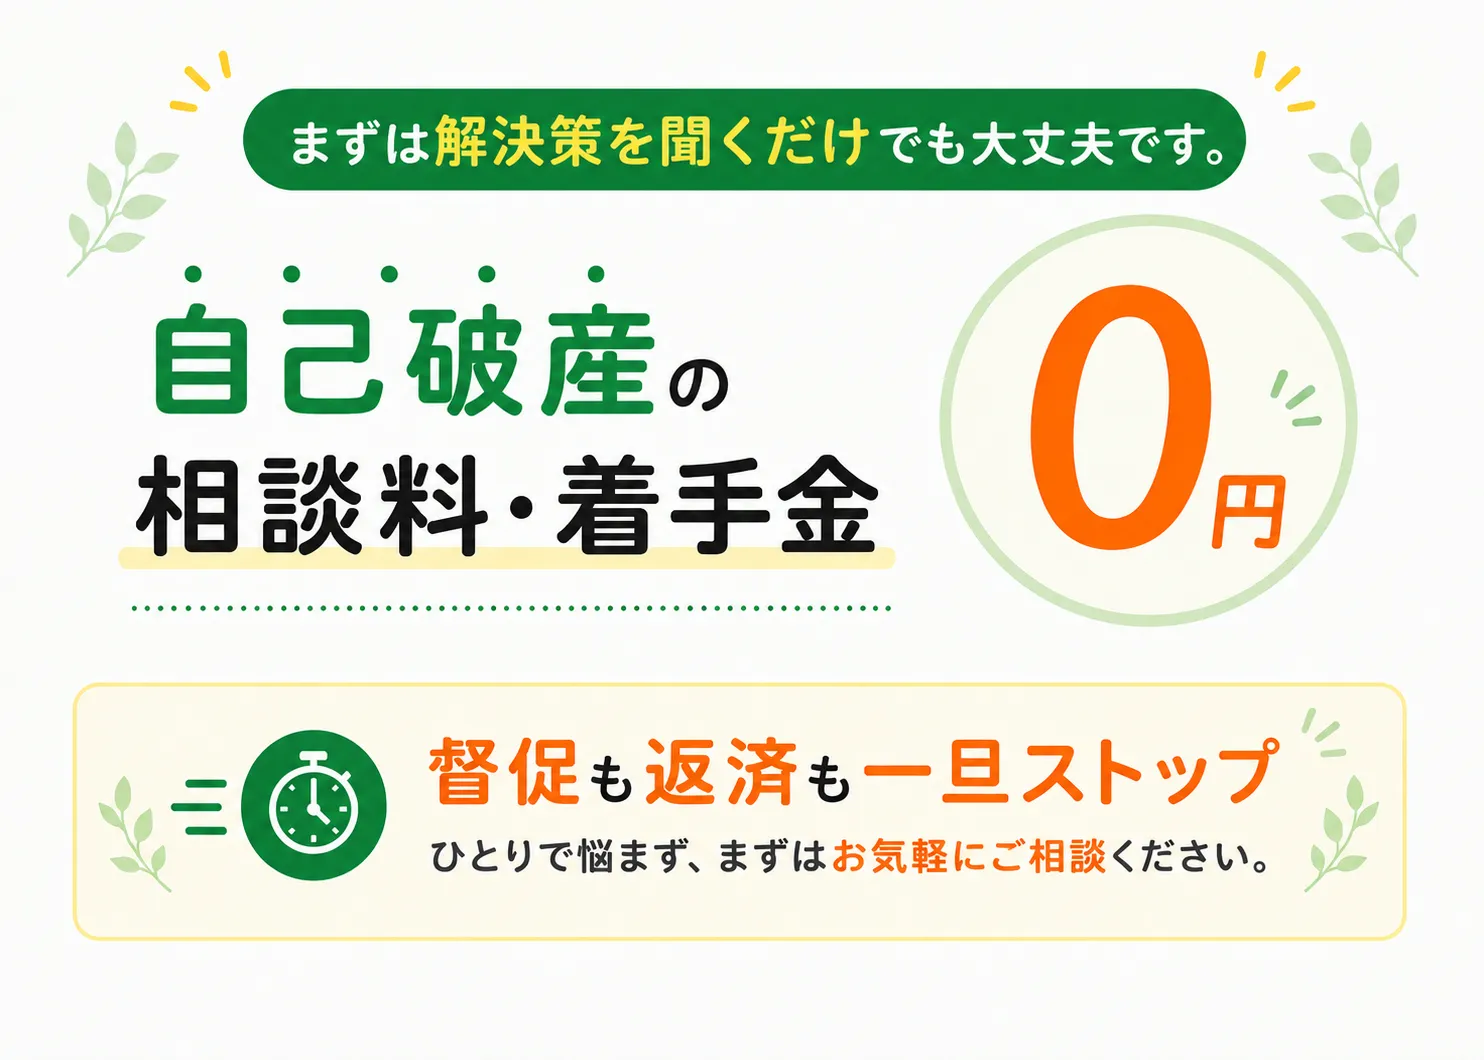
当事務所は相談料・着手金0円、費用は長期分割払いが可能・分割手数料は不要です。ご依頼後は借入先へ受任通知を発送し、返済を一旦ストップします。返済再開までの間に、費用を分割でお支払いいただけます。毎月のお支払いが難しい場合は、ボーナス払いのご相談も可能です。
| 区分 | 費目 | 費用 | 分割払い後の費用(目安) |
|---|---|---|---|
| 自己破産 (同時廃止の場合) |
相談料 | 0円 | — |
| 着手金 | 0円 | 着手金・基本報酬金 併せて 月額33,000円〜 |
|
| 基本報酬金 | 330,000円〜 | ||
| 自己破産 (管財事件の場合) |
相談料 | 0円 | — |
| 着手金 | 0円 | 着手金・基本報酬金 併せて 月額33,000円〜 |
|
| 基本報酬金 | 440,000円〜 | ||
| 自己破産 その他費用 |
実費 ※印紙代、裁判所申立費用(管財人報酬を含む予納金等)、交通費など。 |
管財人報酬は200,000円が目安になります。 | — |
| 日当 | 33,000円 (当事務所所在地を管轄する裁判所の本庁に出頭する場合は、11,000円とします。) |
— |